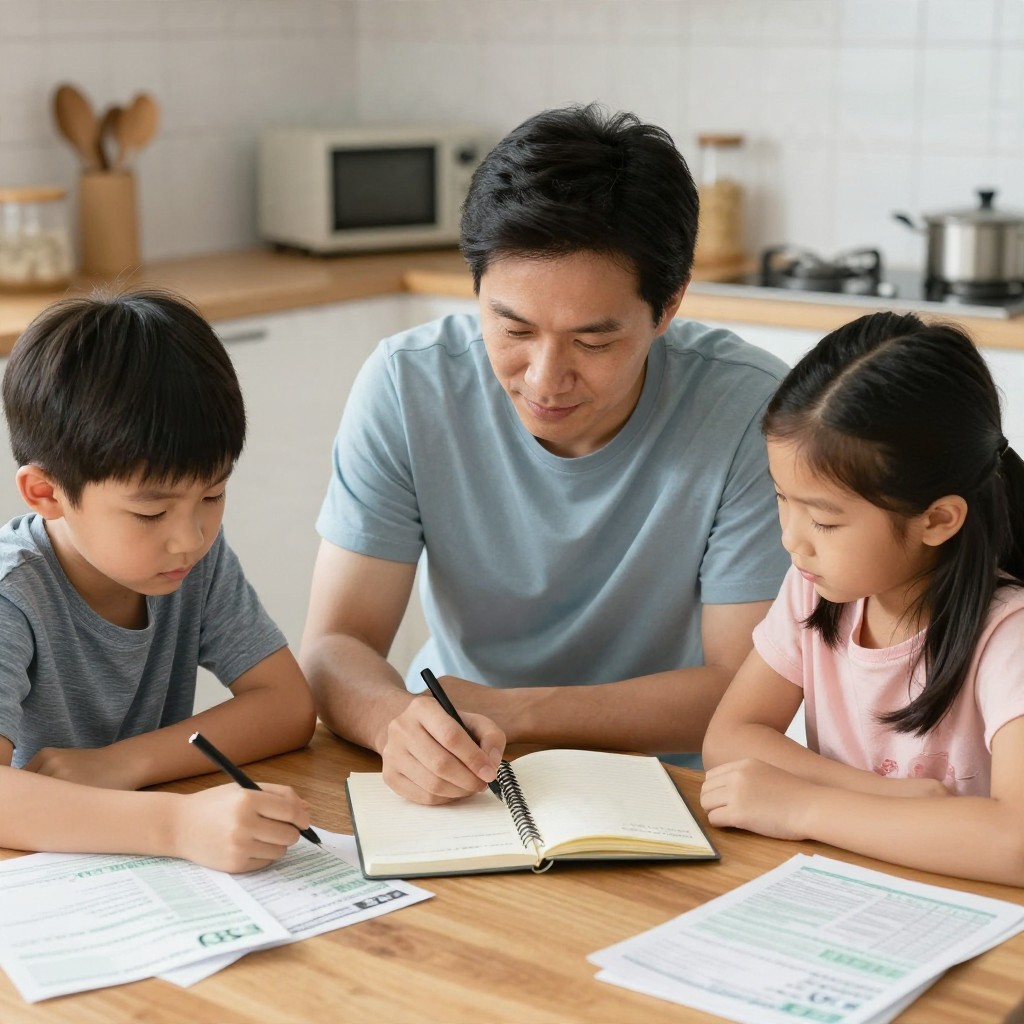
Семейный бюджет без сложных таблиц - это понятный план доходов и расходов, который семья регулярно сверяет и при необходимости меняет. Достаточно записывать траты удобным способом, заранее отделять деньги на обязательные платежи и цели, а свободные расходы обсуждать без обвинений. Начните с наблюдения за расходами, а не с жёстких ограничений.
Опорные правила семейного бюджета без таблиц
- Сначала фиксируйте реальные расходы, затем устанавливайте лимиты.
- Сразу резервируйте деньги на обязательные платежи и известные крупные траты.
- Выберите один способ учёта, доступный обоим партнёрам.
- Обсуждайте изменения бюджета регулярно и спокойно, без оценки личных покупок.
- Не передавайте друг другу пароли, коды подтверждения и данные банковских карт ради общего учёта.
С чего начать: собрать расходы семьи за один месяц
Месяц наблюдений помогает увидеть привычные траты и платежи, которые легко забыть при планировании. Такой подход подходит семье, которая хочет упорядочить деньги без сложных расчётов и пока не знает, куда уходит часть дохода.
Не стоит откладывать обязательные платежи или отказываться от необходимых покупок ради сбора данных. Если доход резко изменился, возникли долги или денег не хватает на базовые нужды, сначала составьте план ближайших обязательных выплат и при необходимости обратитесь за квалифицированной финансовой консультацией.
В течение месяца записывайте расходы по нескольким понятным категориям: жильё и счета, продукты, транспорт, здоровье, дети, покупки для дома, досуг и прочее. Не пытайтесь сразу распределить каждую мелкую покупку по сложной системе: важнее замечать повторяющиеся траты и крупные платежи.
Как распределить доход между обязательными тратами, целями и свободными деньгами
Для планирования семейного бюджета понадобится знать сумму доходов, даты поступлений и ближайшие обязательные платежи. Подготовьте список регулярных счетов, кредитных платежей и запланированных крупных расходов. Для общего учёта достаточно заметки на телефоне или общего чата; банковские приложения можно использовать для просмотра операций, не передавая партнёру доступ к аккаунту.
Разделите доступные деньги на три группы:
- Обязательные платежи. Жильё, коммунальные услуги, связь, транспорт до работы, лекарства и другие необходимые расходы.
- Цели и резервы. Накопления на заранее выбранные цели и будущие нерегулярные платежи.
- Свободные расходы. Деньги на личные покупки и совместный досуг после учёта обязательств и резервов.
Порядок распределения важнее универсальных процентов: ориентируйтесь на реальные доходы, обязательства и обстоятельства семьи. Если после обязательных платежей свободных денег мало, пересмотрите цели и переменные расходы, но не записывайте недоступную сумму в план как гарантированное накопление.
Простой учёт на каждый день: заметки, банковские категории или общий чат
Перед началом выберите простой способ, который оба готовы поддерживать. Учёт расходов семьи может вести один человек, если второй согласен с правилами и видит общий итог. Не публикуйте в общем чате номера карт, коды, пароли и фотографии документов.
Риски и ограничения перед началом:
- Категории в банковском приложении могут не совпадать с тем, как семья делит расходы.
- При оплате наличными операции придётся записывать вручную.
- Общий чат удобен для заметок, но не подходит для хранения финансовых секретов.
- Запись каждой мелочи может утомить: договоритесь, какие покупки фиксировать отдельно, а какие объединять.
- Выберите способ учёта. Используйте заметку, банковские категории или общий чат. Приложение для ведения семейного бюджета выбирайте только после проверки условий доступа, хранения данных и возможности вести учёт без передачи банковских паролей.
- Согласуйте категории. Оставьте несколько широких категорий, которыми удобно пользоваться обоим. Если спорная покупка не подходит ни к одной, запишите её в "прочее" и обсудите на сверке.
- Фиксируйте расходы по мере возможности. После покупки внесите сумму и категорию или проверьте, как операция отразилась в банке. Для наличных можно записывать общую сумму за день, если подробная разбивка не нужна.
- Отмечайте будущие платежи отдельно. Запишите дату и примерную сумму известного счёта, поездки или сезонной покупки. Так легче отличить уже потраченные деньги от тех, которые понадобятся позднее.
- Сверяйте общий итог раз в неделю. Сравните записи с операциями по счетам и наличными тратами. Если способ учёта стал неудобным, упростите категории, а не отказывайтесь от контроля целиком.
Как учесть сезонные платежи и нерегулярные расходы, чтобы не уйти в минус
К нерегулярным расходам относятся платежи, которые возникают не каждый месяц или меняют размер: обслуживание автомобиля, сезонная одежда, поездки и ежегодные услуги. Включайте их в план заранее, если дата и сумма известны; если сумма приблизительная, помечайте её как ориентир.
Проверьте, что план учитывает следующие пункты:
- Выписаны даты аренды, ипотеки, коммунальных платежей и других регулярных счетов.
- Учтены платежи, которые приходят раз в несколько месяцев или раз в год.
- Отмечены ожидаемые расходы на здоровье, детей, автомобиль или дом.
- Для каждой известной крупной траты указаны примерная сумма и срок.
- Будущие платежи не посчитаны как свободные деньги для покупок.
- Если доход нестабилен, план опирается на осторожную оценку доступных средств.
- Семья знает, какие расходы можно перенести, а какие необходимо оплатить вовремя.
Финансовая подушка и защита от перерасхода: безопасные границы бюджета
Финансовая подушка помогает справляться с непредвиденными расходами, но её размер и темп формирования зависят от возможностей семьи. Начните с посильной суммы, которую можно регулярно откладывать после обязательных платежей. Не используйте резерв для обычных покупок, если для них можно выделить отдельную категорию.
Распространённые ошибки, которых стоит избегать:
- Устанавливать лимиты по памяти, не проверив фактические траты.
- Считать весь остаток на счёте свободными деньгами, забывая о ближайших платежах.
- Планировать накопления так, что на обязательные нужды не остаётся средств.
- Запрещать личные покупки без общего соглашения о правилах.
- Использовать резерв для регулярного перерасхода вместо пересмотра бюджета.
- Ожидать идеальной точности от записей и бросать учёт из-за пропуска одной операции.
- Скрывать траты или обсуждать их в форме упрёков, вместо того чтобы выяснить причину отклонения.
Чтобы контролировать расходы семьи, заранее договоритесь о границе, после которой крупную или незапланированную покупку обсуждают вместе. Конкретную сумму выберите по возможностям семьи; правило должно быть понятным и одинаковым для обоих.
Еженедельная сверка: как корректировать план без упрёков и сложных расчётов
Выделите короткое время раз в неделю и обсудите три вещи: какие платежи предстоят, где расходы отличаются от плана и что нужно изменить. Полезнее спрашивать "Что повлияло на сумму?" и "Как нам учесть это дальше?", чем выяснять, кто виноват.
Выберите подходящий формат:
- Общая заметка. Подходит, если трат немного и обоим удобно вносить записи вручную.
- Банковские категории. Удобны, когда основная часть покупок оплачивается картой, а наличные отмечаются отдельно.
- Общий чат. Уместен для коротких отметок о наличных расходах и предстоящих платежах; не размещайте в нём чувствительные данные.
- Простое приложение. Может подойти, если обоим нужен общий обзор и понятны условия работы с данными. Перед использованием проверьте, какой доступ приложение запрашивает.
Если выбранный способ вызывает споры или отнимает слишком много времени, упростите категории либо попробуйте другой формат. Система работает, когда её можно поддерживать без постоянного напряжения.
Разбираем спорные ситуации в семейных финансах
Нужно ли записывать каждую покупку?
Не обязательно, если детализация утомляет. Можно объединять мелкие траты в дневную сумму, сохраняя отдельный учёт для крупных покупок и обязательных платежей.
Что делать, если один партнёр не хочет вести записи?
Согласуйте минимальный формат: например, один человек фиксирует расходы, а оба вместе просматривают итог раз в неделю. Важно договориться о прозрачности и категориях, а не требовать постоянного отчёта.
Как учитывать личные покупки?
Заранее определите, какая сумма после обязательных платежей доступна каждому на личные расходы. Это снижает необходимость обсуждать каждую небольшую покупку отдельно.
Что делать, если доходы в семье нестабильны?
Планируйте обязательные расходы по осторожной оценке доступных средств и не обещайте бюджету деньги, которые ещё не поступили. После получения дохода обновите план и учтите ближайшие платежи.
Можно ли вести учёт только через банковское приложение?
Можно, если основные расходы проходят по карте и приложение показывает операции, нужные семье. Наличные и будущие платежи, вероятно, придётся отмечать отдельно.
Как действовать, если расходы превысили план?
Сначала выясните причину: забытый счёт, изменение цены или незапланированная покупка. Затем скорректируйте оставшуюся часть бюджета и обсудите, как учесть такую ситуацию в следующий раз.